En bref
Pour exercer seul, le sole trader se déclare gratuitement auprès de HMRC. La limited company s'immatricule à Companies House pour 100 £ en ligne, en général en moins de 24 heures. Depuis le 18 novembre 2025, chaque dirigeant doit avoir vérifié son identité, et dans tous les cas une société britannique ne donne aucun droit de séjour.
Une page d'information, pas un conseil
Ltd ou sole trader : la première décision
Le droit britannique offre deux façons courantes d'exercer seul. Le sole trader ressemble à l'entreprise individuelle française : pas de registre, pas de capital, une déclaration de revenus par an. La private limited company, ou Ltd, ressemble à une SARL ou une SASU à associé unique : une personne morale qui peut n'avoir qu'un seul actionnaire, également seul dirigeant.
| Critère | Limited company | Sole trader |
|---|---|---|
| Existence juridique | Personne morale distincte de ses associés | Aucune : vous et l'entreprise ne faites qu'un |
| Responsabilité | Limitée au montant investi | Illimitée, sur vos biens personnels |
| Création | Immatriculation à Companies House, 100 £ en ligne | Inscription au Self Assessment auprès de HMRC, gratuite |
| Impôt sur le bénéfice | Corporation Tax, 19 à 25 % | Income Tax sur le bénéfice, plus National Insurance Class 4 |
| Obligations annuelles | Comptes publiés, confirmation statement, déclaration CT600 | Une déclaration Self Assessment |
| Nom commercial | Doit finir par « Limited » ou « Ltd » | Interdiction d'utiliser « Limited » ou « Ltd » |
| Transparence | Comptes, dirigeants et actionnaires consultables en ligne | Rien de public |
La Ltd protège votre patrimoine personnel et sépare clairement les comptes de l'activité des vôtres. En échange, elle impose des comptes annuels publiés, un dépôt annuel au registre et une déclaration d'impôt sur les sociétés. Le sole trader est plus léger, mais vous répondez des dettes de l'activité sur vos biens. Les seuils de TVA sont les mêmes pour les deux. Le bon choix dépend de votre chiffre d'affaires, de votre résidence fiscale et de la manière dont vous comptez vous rémunérer : c'est précisément le sujet d'un premier rendez-vous avec un comptable.
Immatriculer une Ltd, étape par étape
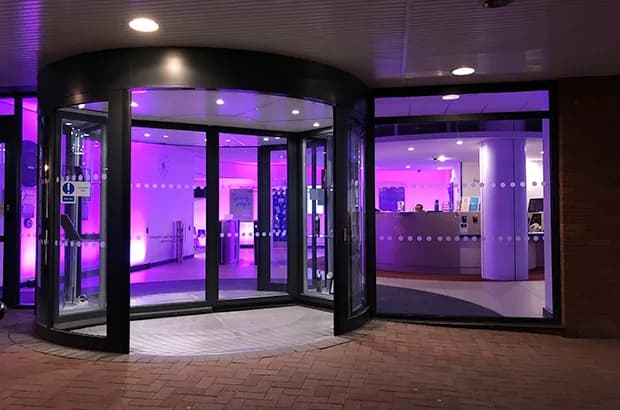
L'immatriculation se fait auprès de Companies House, le registre des sociétés, en ligne sur gov.uk. Le dirigeant n'a pas besoin de résider au Royaume-Uni et doit avoir au moins 16 ans. Un secrétaire de société n'est pas obligatoire. Le paiement se fait par carte.
- Choisir un nom disponible, qui se termine par « Limited » ou « Ltd ». Sans ce suffixe, l'immatriculation ne peut se faire que par courrier.
- Fixer le siège social (registered office) : une adresse physique au Royaume-Uni, dans la nation où la société est immatriculée. Une société écossaise a son siège en Écosse.
- Déclarer une adresse e-mail enregistrée, que Companies House utilise pour vous écrire. Elle n'est pas publiée, mais vous devez la consulter.
- Nommer au moins un dirigeant (director) et fournir son code personnel de vérification d'identité.
- Répartir le capital entre au moins un actionnaire. Le prix d'une action est libre : gov.uk cite l'exemple d'une action à 1 £.
- Identifier les personnes ayant un contrôle significatif (PSC), c'est-à-dire détenant plus de 25 % des parts ou des droits de vote.
- Adopter des statuts. Le memorandum est généré automatiquement en ligne, les model articles (statuts types) s'appliquent par défaut.
- Indiquer un code d'activité SIC, puis payer les 100 £. La société reçoit un certificat d'immatriculation qui porte son company number.
- Activer la Corporation Tax. En ligne, l'enregistrement à l'impôt sur les sociétés se fait en principe en même temps que l'immatriculation. HMRC envoie ensuite l'UTR de la société. Le PAYE employeur peut être ouvert dans la foulée, y compris pour vous rémunérer vous-même.
Le siège doit être une adresse appropriée : un courrier qui y est déposé doit pouvoir être remis à quelqu'un et l'expéditeur doit pouvoir obtenir une preuve de remise. Les boîtes postales sont exclues, et une adresse non conforme expose la société à une radiation. Vous pouvez utiliser l'adresse d'un comptable ou d'un prestataire, avec son accord. Cette adresse est publique : si vous ne voulez pas voir votre domicile en ligne, ne l'utilisez pas comme siège.
Les frais Companies House en 2026
Les frais ont augmenté le 1er février 2026. Les montants de 12 £ ou de 50 £ pour créer une société, encore affichés sur de nombreux sites français, sont périmés.
| Démarche | En ligne | Papier | À savoir |
|---|---|---|---|
| Immatriculation d'une Ltd | 100 £ | 124 £ | Généralement enregistrée sous 24 h en ligne, 8 à 10 jours par courrier |
| Immatriculation le jour même | 156 £ | non proposé | Uniquement via un logiciel de dépôt |
| Confirmation statement | 50 £ | 110 £ | Dû une fois par période de 12 mois, même sans activité |
| Changement de dénomination | 20 £ | 30 £ | 85 £ pour un traitement le jour même |
| Radiation volontaire (strike off) | 13 £ | 18 £ | Pour fermer une société sans dettes |
| Restauration administrative | non proposé | 341 £ | Pour faire revivre une société radiée |
Ces frais ne couvrent que le registre. Les honoraires d'un comptable ou d'un service de domiciliation sont libres et ne figurent pas ici.
La vérification d'identité, obligatoire depuis novembre 2025
Aucun des guides français en tête de Google n'en parle, alors que la règle change la façon de créer une société à distance. Depuis le 18 novembre 2025, la loi impose à chaque dirigeant et à chaque PSC de vérifier son identité auprès de Companies House. L'obligation s'applique aussi aux non-résidents.
- La vérification se fait en ligne avec GOV.UK One Login, qui accepte notamment le passeport biométrique de n'importe quel pays, donc un passeport français valide. Autre voie : passer par un Authorised Corporate Service Provider (ACSP), par exemple un comptable ou un avocat agréé, qui vérifie votre identité pour vous.
- Vous obtenez un code personnel de 11 caractères, lié à vous et non à la société, réutilisable pour toutes les sociétés que vous dirigez.
- Pour une nouvelle société, le code de chaque dirigeant est demandé dès l'immatriculation. Un PSC qui n'est pas dirigeant dispose de 14 jours après son ajout au registre.
- Pour une société existante, le code est fourni avec le prochain confirmation statement, qui est refusé tant qu'un dirigeant n'est pas vérifié. Une personne à la fois dirigeante et PSC le déclare séparément pour chaque rôle.
- Ne pas se faire vérifier est une infraction, passible d'une amende, et une mention apparaît sur le registre public face au nom de la personne.
Une période de transition, pas une échéance unique
La Corporation Tax en 2026
La Ltd paie l'impôt sur les sociétés sur son bénéfice imposable. Pour les exercices commençant le 1er avril 2026, les taux sont inchangés depuis 2023.
| Bénéfice | Taux | Précision |
|---|---|---|
| Jusqu'à 50 000 £ | 19 % | Small profits rate |
| De 50 000 £ à 250 000 £ | 25 % moins un abattement | Marginal relief, fraction 3/200 : taux réel de 26,5 % sur cette tranche |
| Au-delà de 250 000 £ | 25 % | Main rate |
Exemple chiffré. Une Ltd sans société associée dégage 90 000 £ de bénéfice. On applique 25 %, soit 22 500 £, puis on retranche l'abattement de 3/200 × (250 000 − 90 000), soit 2 400 £. L'impôt dû est de 20 100 £, environ 22,3 % du bénéfice. Ce calcul est le nôtre, fait avec la formule publiée par HMRC dans son manuel CTM03925 : votre comptable fera le sien.
Deux pièges reviennent souvent. Les seuils se divisent entre sociétés associées : avec trois sociétés associées, une Ltd voit ses seuils divisés par quatre, à 12 500 £ et 62 500 £. Ils sont aussi réduits pour un exercice de moins de 12 mois. Et l'impôt se paie avant d'être déclaré : le paiement est dû 9 mois et 1 jour après la clôture, la déclaration CT600 seulement 12 mois après.
La TVA : un seuil de 90 000 £
L'enregistrement à la TVA devient obligatoire quand le chiffre d'affaires taxable dépasse 90 000 £ sur 12 mois glissants, et non sur l'année civile ou l'exercice. Il l'est aussi dès que vous prévoyez de dépasser ce seuil dans les 30 jours à venir. Le seuil a été relevé de 85 000 £ à 90 000 £ le 1er avril 2024 et n'a pas changé depuis.
Le calendrier est serré. L'exemple de gov.uk : un chiffre d'affaires qui atteint 100 000 £ au 15 juillet oblige à s'enregistrer avant le 30 août, avec effet au 1er septembre. Une fois enregistré, HMRC peut annuler l'inscription si le chiffre d'affaires repasse sous 88 000 £. L'enregistrement volontaire, sous le seuil, reste possible : il permet de récupérer la TVA payée sur les achats, mais oblige à la facturer.
Comptes annuels, confirmation statement et pénalités
Une Ltd dépose chaque année deux choses distinctes à Companies House : ses comptes annuels et son confirmation statement, qui confirme les informations du registre (dirigeants, actionnaires, siège) et n'a rien d'un bilan. Les comptes partent aussi à HMRC avec la déclaration d'impôt.
| Obligation | Délai | À savoir |
|---|---|---|
| Premiers comptes à Companies House | 21 mois après l'immatriculation | Quand le premier exercice dépasse 12 mois |
| Comptes suivants | 9 mois après la clôture | Pénalité automatique dès le premier jour de retard |
| Paiement de la Corporation Tax | 9 mois et 1 jour après la clôture | Le paiement arrive avant la déclaration |
| Déclaration CT600 à HMRC | 12 mois après la clôture | Obligatoire même en cas de perte |
| Confirmation statement | Au plus tard 14 jours après la fin de la période de revue | Une fois par an au minimum |
Exemple donné par Companies House : une société immatriculée le 1er janvier 2025, avec une clôture au 31 janvier, doit déposer ses premiers comptes avant le 1er octobre 2026 à minuit. Le confirmation statement coûte 50 £ en ligne, est dû même si la société n'a eu aucune activité, et son absence expose à une amende pouvant atteindre 5 000 £ et à la radiation.
| Retard | Pénalité |
|---|---|
| Jusqu'à 1 mois | 150 £ |
| De 1 à 3 mois | 375 £ |
| De 3 à 6 mois | 750 £ |
| Plus de 6 mois | 1 500 £ |
La pénalité double si les comptes sont en retard deux années de suite. Le retard est aussi une infraction pénale pour les dirigeants. Un recours existe, mais Companies House précise que des motifs comme un dirigeant à l'étranger ou une erreur du comptable sont rarement acceptés.
Une petite structure peut déposer des comptes de micro-entité si elle remplit au moins deux de ces trois critères : chiffre d'affaires d'au plus 1 million de livres, bilan d'au plus 500 000 £, 10 salariés au plus. Une réforme rendra le dépôt par logiciel obligatoire et supprimera les comptes abrégés : annoncée pour avril 2027, elle a été repoussée à avril 2028 par Companies House le 9 juin 2026.
Se rémunérer et embaucher
Le dirigeant d'une Ltd se paie généralement par un salaire, des dividendes ou les deux. Chaque option a ses propres prélèvements, côté société et côté personne. Le détail du barème de l'impôt sur le revenu se trouve sur notre page sur les impôts au Royaume-Uni.
- Dès le premier salarié, dirigeant compris, la société s'enregistre comme employeur et déclare chaque paie en temps réel.
- En 2026-27, l'employeur paie 15 % de National Insurance au-delà de 5 000 £ de salaire annuel par salarié (96 £ par semaine, 417 £ par mois).
- L'Employment Allowance réduit la cotisation patronale annuelle de 10 500 £. Elle est fermée à une société dont le seul salarié soumis à cotisation est son unique dirigeant : le cas typique de la Ltd à une personne.
- Sur les dividendes de 2026-27, les 500 premières livres sont exonérées, puis le taux est de 10,75 %, 35,75 % ou 39,35 % selon la tranche d'imposition. Au-delà de 10 000 £ de dividendes, la déclaration Self Assessment est obligatoire.
- L'employeur doit vérifier que chaque recrue a le droit de travailler au Royaume-Uni avant son embauche.
Devenir sole trader : la démarche
Pas de registre, pas de frais : le sole trader s'inscrit au Self Assessment auprès de HMRC dès que ses revenus d'activité dépassent 1 000 £ sur une année fiscale, qui court du 6 avril au 5 avril. L'inscription doit être faite avant le 5 octobre qui suit la fin de l'année fiscale du démarrage : pour une activité lancée en 2026-27, ce sera le 5 octobre 2027. L'impôt se paie ensuite avant le 31 janvier.
- Le bénéfice supporte l'impôt sur le revenu au barème normal : 12 570 £ exonérés, puis 20, 40 et 45 % en Angleterre.
- La National Insurance Class 4 s'y ajoute en 2026-27 : 6 % sur le bénéfice entre 12 570 £ et 50 270 £, puis 2 % au-delà.
- La Class 2 est réputée payée au-delà de 7 105 £ de bénéfice, sans rien verser. En dessous, elle devient volontaire, à 3,65 £ par semaine, pour préserver ses droits à la pension d'État.
- Avec Making Tax Digital, le suivi trimestriel par logiciel est obligatoire depuis le 6 avril 2026 au-delà de 50 000 £ de revenus d'activité. Il le sera le 6 avril 2027 au-delà de 30 000 £, puis le 6 avril 2028 au-delà de 20 000 £.
Un sole trader peut travailler sous son nom ou sous un nom commercial, sans jamais utiliser « Limited » ou « Ltd ». S'il dépasse 90 000 £ de chiffre d'affaires, la TVA s'applique comme pour une société.
Le compte bancaire professionnel
Les pages de gov.uk ne posent pas d'obligation explicite d'ouvrir un compte professionnel. Mais une Ltd est une personne distincte de vous : son argent n'est pas le vôtre, et un compte au nom de la société est la façon normale de tenir cette séparation. Pour un sole trader, un compte dédié reste un choix, mais il simplifie la déclaration.
Pour un dirigeant qui vit en France, la difficulté est concrète : chaque banque fixe ses propres conditions pour les dirigeants non résidents, et une banque peut refuser sans motiver. Vérifiez aussi le statut de l'établissement : une banque agréée et un établissement de monnaie électronique n'offrent pas la même protection des dépôts. Notre guide pour ouvrir un compte en Angleterre détaille cette distinction et les justificatifs demandés. Dernier point : si la société est radiée, vous perdez l'accès à ses comptes et le solde revient à la Couronne. Il faut donc les vider et les fermer avant.
Une société ne donne pas le droit de vivre au Royaume-Uni
Idée reçue
Créer une limited company permet de s'installer et de travailler au Royaume-Uni.
En réalité
Non. Une Ltd est une entité juridique, pas un statut migratoire. Un Français peut la créer et la diriger depuis la France, mais venir y travailler exige un visa adapté. Monter une société pour se parrainer soi-même sur un visa Skilled Worker n'est pas une voie prévue : le parrainage suppose une licence d'employeur et un vrai poste.
En simple visiteur, les règles de gov.uk sont nettes : vous pouvez assister à des réunions ou des salons, mais pas travailler, rémunéré ou non, pour une société britannique, même la vôtre, ni comme indépendant. Pour venir, il vous faut aussi une autorisation de voyage ETA. Les voies qui permettent de s'installer pour créer une activité sont l'Innovator Founder, pour un projet nouveau, innovant et validé par un organisme agréé, et le Global Talent, pour les profils reconnus en recherche, arts ou numérique. Leurs conditions sont détaillées sur notre page sur les visas talent et entrepreneur.
Reste la question fiscale. Une Ltd dirigée depuis la France par un résident français peut être concernée par l'impôt français, et vos salaires ou dividendes le sont selon votre résidence fiscale. La convention franco-britannique règle ces cas, présentés sur notre page sur la fiscalité entre la France et le Royaume-Uni. C'est le point à faire valider par un expert-comptable avant d'immatriculer quoi que ce soit.
Fermer une Ltd
Une société sans dettes se ferme par une demande de radiation volontaire, le strike off, à 13 £ en ligne ou 18 £ sur papier. Elle ne doit avoir eu aucune activité depuis trois mois, ni procédure d'insolvabilité en cours. Les associés, créanciers et salariés doivent être prévenus dans les 7 jours. Companies House publie un avis dans la Gazette, et la radiation intervient au plus tôt deux mois plus tard. Il faut auparavant déposer les derniers comptes et la dernière déclaration d'impôt, et fermer le PAYE.
Repères 2026
- Immatriculation en ligne
- 100 £
- Confirmation statement
- 50 £ par an
- Corporation Tax
- 19 % à 25 %
- Seuil de TVA
- 90 000 £
- Cotisation patronale
- 15 %
- Radiation volontaire
- 13 £
Questions fréquentes
Sources lues le 9 octobre 2026: frais Companies House (page des tarifs mise à jour le 25 septembre 2026, hausse du 1er février 2026), guide de création d'une limited company et de démarrage comme sole trader sur gov.uk, guides de vérification d'identité et des codes personnels de Companies House, taux de Corporation Tax et marginal relief (HMRC, rates and allowances au 1er avril 2026, manuel CTM03925), seuils de TVA, guide « Life of a company » et page des pénalités de retard, guide du confirmation statement, annonce du 9 juin 2026 sur la réforme des comptes, taux et seuils employeur 2026-27, Employment Allowance, taxation des dividendes 2026-27, National Insurance des indépendants, Making Tax Digital, Standard Visitor, Innovator Founder et Global Talent, radiation volontaire. L'exemple de calcul de Corporation Tax est le nôtre, à partir de la formule de HMRC. Photo de l'entrée de Companies House : Companies House, Wikimedia Commons, Open Government Licence v3.0. Cette page ne constitue ni un conseil juridique, ni un conseil fiscal.